SpaceX进军无线通信领域:哪些公司可能会受到影响?
SpaceX在无线通信领域的雄心,可能远不止于让智能手机在信号盲区也能正常使用。 10月22日,彭博社报道称,有关方正在就使用至少8万个美国移动基站进行磋商,这为构建一个将“星链”卫星与地面基础设施相结合的网络提供了可能性。
市场的反应因行业而异:无线运营商股价下跌,而通信塔公司股价上涨。
对于T-Mobile、AT&T、Verizon、AST SpaceMobile以及基站塔业主而言,其影响各不相同。 SpaceX能否从一家卫星合作伙伴转型为更广泛的无线通信领域的竞争对手?
SpaceX到底在做什么?
Starlink Direct to Cell 目前已可通过卫星连接兼容的普通智能手机。 通过T-Mobile于2025年7月正式推出的T-Satellite服务,用户得以在地面信号覆盖范围之外发送消息,随后该服务还涉及了部分支持卫星功能的应用程序。
SpaceX 还一直在获取无线频谱——即网络用于通信的授权频率。 2025年9月,该公司同意以约170亿美元的价格收购EchoStar的AWS-4和H频段许可证,同时达成一项安排,使Boost Mobile的用户能够使用Starlink服务。 2025年11月的一项修正案,以约26亿美元的SpaceX股票为对价,增加了未配对的AWS-3频谱。
2026年10月,SpaceX同意收购Grain Management公司拥有的覆盖全美的800 MHz频谱组合。 交易金额未予披露。 此次转让需获得美国联邦通信委员会(FCC)的批准,并满足其他惯常的交割条件。
这些较低的频率传播距离更远,穿透障碍物的能力更强,因此非常适合用于地面覆盖。 结合此前报道的基站相关讨论,此次收购表明其雄心不仅限于卫星服务本身。
在基站建设不经济的地区,卫星可扩展覆盖范围。 在人口稠密地区,地面基础设施能提供更大的容量。 将两者结合起来或许能支持更广泛的移动服务,尽管SpaceX是否会推出独立的移动网络运营商目前尚未得到证实。
无线运营商:潜在竞争
T-Mobile($TMUS)
T-Mobile 面临一种特殊情况:SpaceX 已经是其卫星合作伙伴。 当常规网络不可用时,T-Satellite 可为支持该服务的手机扩展信号覆盖范围。
SpaceX 通过获取频谱并探索地面基础设施,或能使其在与该方的关系中获得更大的独立性。 合作伙伴最终可能会争夺部分相同的客户。 然而,T-Mobile方面尚未宣布终止合作,因此无法证实这一过渡正在进行。
AT&T ($T)
AT&T的卫星战略以该公司与AST SpaceMobile达成的商业协议为核心,该协议有效期至2030年。 该计划旨在将AT&T的网络覆盖范围扩展至目前未覆盖的区域,同时保持其与客户的关系。
SpaceX 更广泛的无线服务可能会给定价和客户留存带来额外压力。 AST 提供了一种潜在的卫星补充方案,但这并不能消除来自新地面运营商的竞争。
Verizon ($VZ)
Verizon 还与 AST SpaceMobile 建立了合作伙伴关系。 该协议包括利用威瑞森(Verizon)的850 MHz频谱,将网络覆盖范围扩展到地面基础设施之外。
与AT&T一样,Verizon无需建设自己的卫星星座,也能增加卫星覆盖范围。 其与SpaceX的关联程度将取决于SpaceX是继续主要作为网络合作伙伴,还是开始直接争夺移动用户。
AST SpaceMobile($ASTS):竞争对手还是不同的商业模式?
AST公司的BlueBird卫星旨在将蜂窝宽带直接传输到普通、未经改装的智能手机上。 其合作的运营商包括AT&T、Verizon、沃达丰和乐天。
该模式主要支持现有运营商:当AT&T的用户失去地面信号覆盖时,可通过AST卫星连接网络,并继续保持AT&T用户的身份。
SpaceX 与 T-Mobile 的合作也采用了类似的做法。 不过,该公司在频谱收购以及已公布的地面网络计划方面,最终可能有助于其与无线通信用户建立更直接的关系。
AST 还拥有卫星频谱使用权,因此两者的区别不仅仅在于谁控制着频率。 这就是每家公司计划如何接触客户。
部署工作依然至关重要。 AST于10月20日发布的服务更新指出,计划在2026年底前,在美国等市场实现初步的、间歇性的网络覆盖。 随着该公司致力于实现连续服务,新增的卫星将延长覆盖时长并提高覆盖频率。
SpaceX的扩张可能会加剧竞争,同时也为运营商支持其他卫星服务提供商提供了更多理由。
SpaceX 与 AST SpaceMobile
SpaceX / Starlink | AST SpaceMobile | |
主模型 | 卫星服务与运营商合作;可能构建更广泛的无线网络 | 与运营商集成的卫星基础设施 |
直接发送至手机的功能 | 面向受支持智能手机的商业服务 | 专为普通智能手机设计的BlueBirds |
与美国航空公司的合作关系 | T-Mobile;Boost合作协议 | AT&T 和 Verizon |
频谱战略 | EchoStar协议及拟议的Grain收购案 | 运营商频谱加卫星频谱接入 |
卫星网络 | 整体星座规模大得多;并非所有卫星都为手机提供服务 | 正在部署的较小规模的BlueBird星座 |
地球上的雄心壮志 | 据报道,谈判涉及至少80,000个站点 | 尚未制定任何可比的独立零售网络计划 |
消费者关系 | 直接宽带客户;通过合作伙伴提供移动服务 | 主要通过承运商合作伙伴 |
商业状态 | T-Satellite 运行 | 部署工作正朝着更广泛的服务方向推进 |
通信塔公司或将受益
美国铁塔公司($AMT)、皇冠城堡公司($CCI)和SBA通信公司($SBAC)从事无线天线和设备的场地租赁业务。 另一家网络运营商可能会成为新的付费租户,从而为现有通信塔带来潜在的额外收入。
这解释了为什么SpaceX的报告对这些公司产生的影响不同。 彭博社指出,克朗城堡是参与讨论的公司之一。
寻求80,000个站点的接入权,并不意味着SpaceX已与Crown Castle、American Tower或SBA就80,000座通信塔签署了合同。 潜在收入取决于谈判能否最终达成租赁协议。
美国铁塔公司也被列为AST的战略合作伙伴之一。 这种合作关系说明了,通信塔运营商如何在不与移动运营商争夺用户的情况下参与卫星通信业务。
股市作何反应?
10月9日出现了首次抛售,此前SpaceX于10月8日宣布已达成协议,将收购Grain Management公司拥有的覆盖全美的800 MHz频谱组合。 随着投资者权衡竞争加剧的可能性,无线运营商和AST SpaceMobile的股价均出现下跌。 继10月22日有关SpaceX就基站选址进行磋商的报道发布后,10月23日,无线运营商股价再次下跌,而通信塔公司股价则上涨。 AST SpaceMobile 并未重演 10 月 9 日的下跌走势,反而在 10 月 23 日收高。
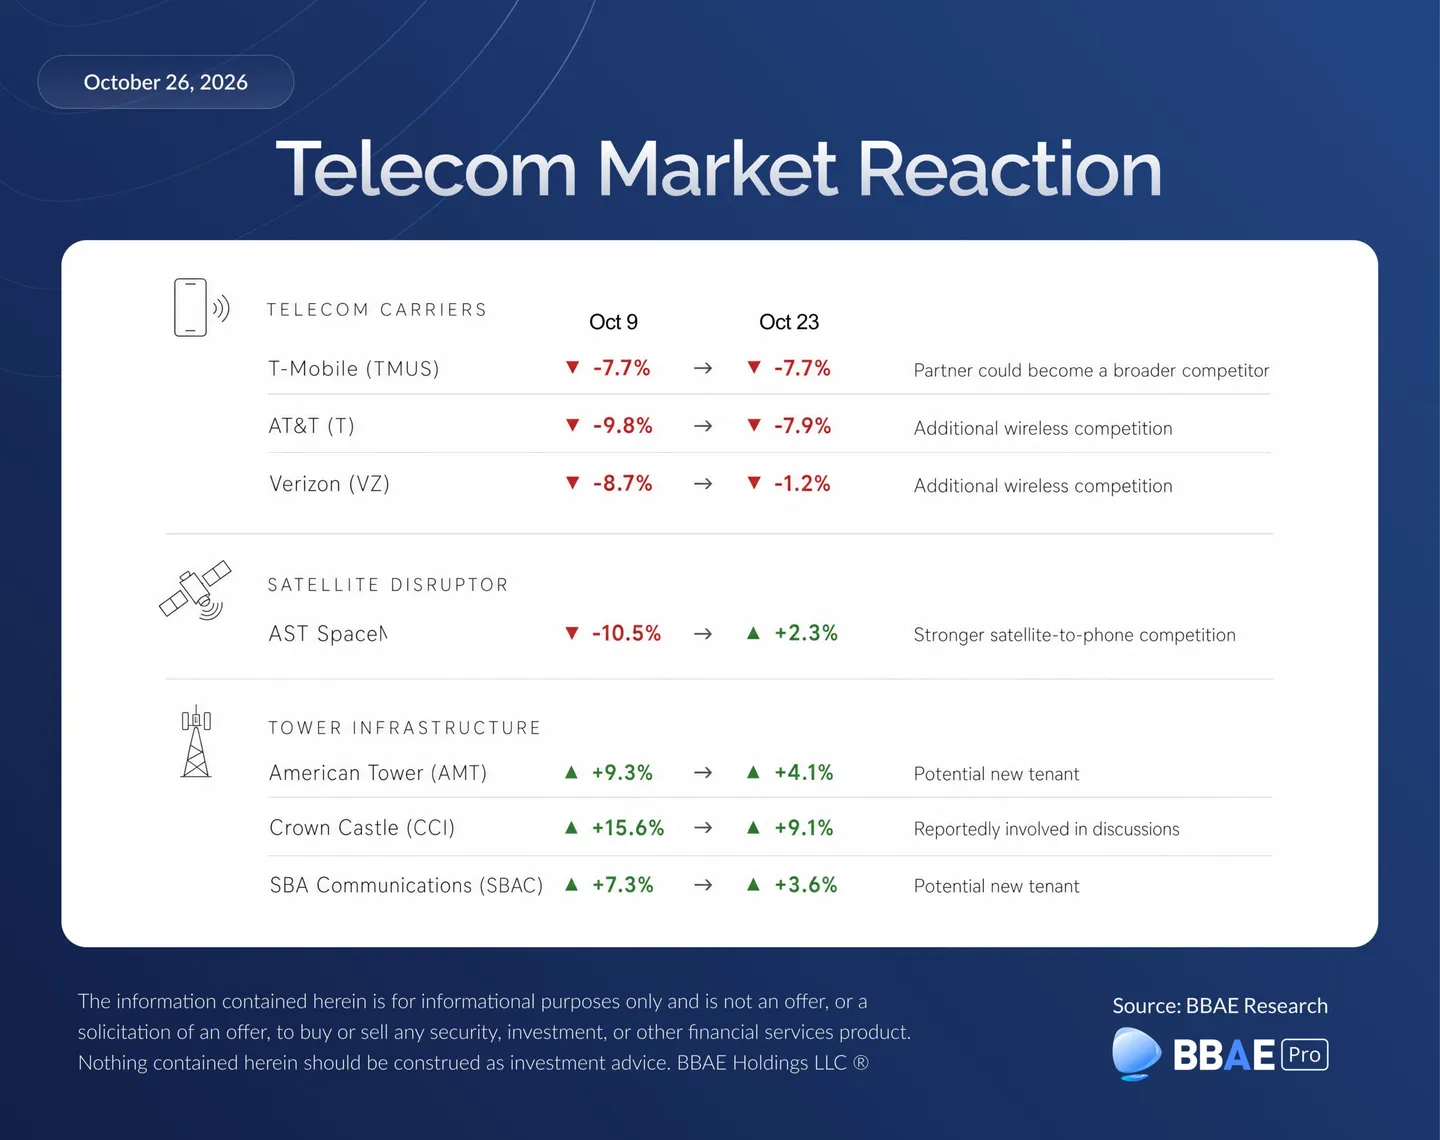
市场的初步反应反映了市场对竞争以及潜在新业务的预期。 长期影响将取决于SpaceX实际建造了什么,以及整个行业将如何应对。
无线通信行业的结构会有所不同吗?
卫星覆盖可能会成为传统移动网络的又一层补充:AT&T和Verizon将借助AST提供补充,而T-Mobile则依托其现有的Starlink合作伙伴关系。
SpaceX 可能将“星链”(Starlink)、其自有频谱和地面基础设施相结合。 这究竟会以面向消费者的直接服务、批发服务还是其他合作模式的形式呈现,目前尚无定论。
接下来会发生什么?
关键问题在于:SpaceX是否会销售传统的移动通信套餐,这将对T-Mobile产生何种影响,以及关于基站选址的讨论能否促成签约。 监管审批和建设成本也是重要因素。 对于AST而言,卫星部署和日益连续的覆盖范围仍是至关重要的里程碑。
竞争的焦点已从填补蜂窝网络盲区,扩展到卫星公司能否成为更广泛的无线运营商这一问题。
运营商可能面临更激烈的竞争,AST 可能面临更强大的竞争对手,但仍将是一个有价值的合作伙伴,而通信塔公司则可能获得更多业务。 实际的租赁情况、服务公告以及部署进展将表明,这种可能性中有多少会成为现实。
本文仅供信息参考,既不构成投资建议,也不构成买卖证券的邀约。 所有投资都存在固有风险,包括本金的全部损失,而且过去的业绩并不保证未来的结果。 在做出任何投资决策之前,请您进行充分的研究或咨询金融专家。 BBAE 在上述任何投资中均没有持仓。