2026年的内存股:谁将为人工智能建设提供支持?
内存已成为人工智能基础设施建设中越来越重要的一部分。 更强大的处理器需要更大的内存容量和更快的数据访问速度,而其周边系统则需要存储设备、专用组件以及日益复杂的制造技术。
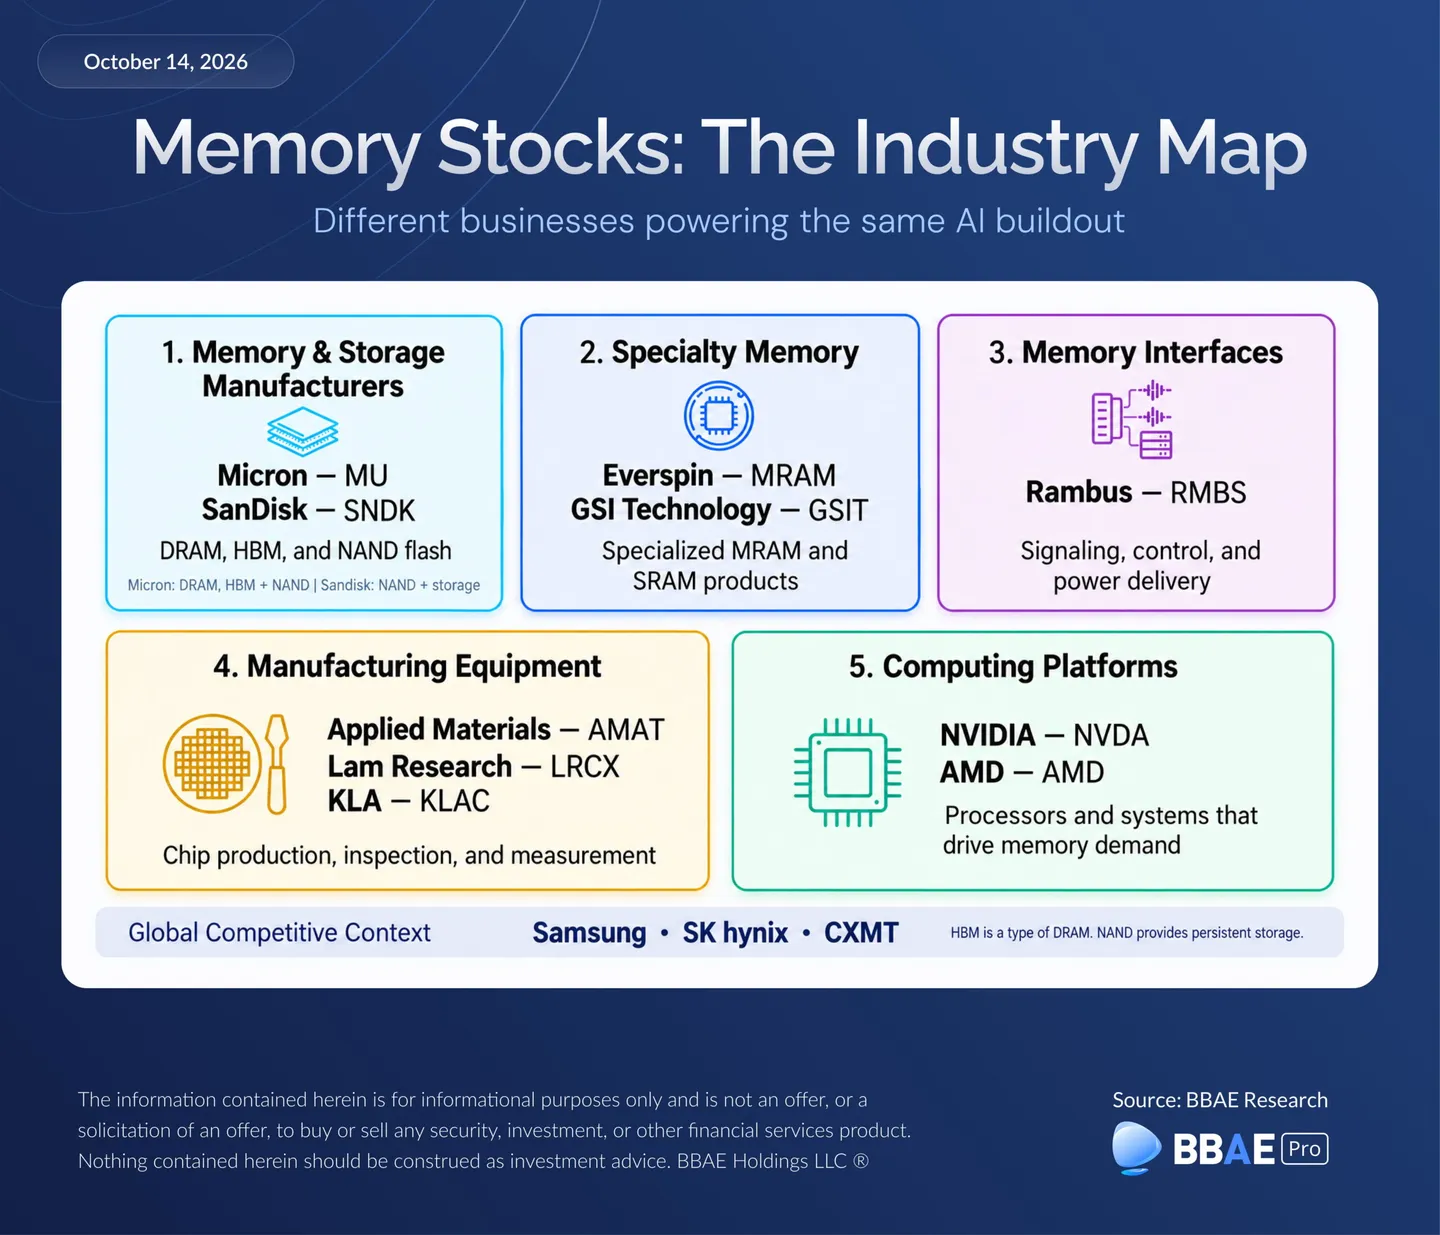
对投资者而言,这催生了多种截然不同的商业模式。 美光公司生产DRAM和NAND。 SanDisk 专注于闪存存储。 Rambus 提供内存接口芯片及相关技术。 应用材料公司、Lam Research公司和KLA公司提供制造和检测设备。 NVIDIA 和 AMD 通过采用这些产品的计算平台来推动市场需求。
人工智能支出的增长同样惠及所有这些企业,但其收入来源和风险各不相同。 内存生产商的业绩取决于需求、定价和生产效率。 界面供应商的业绩取决于设计是否被采用。 一家设备公司依赖于客户对产能和新工艺的投资。 了解这些差异是审视该行业的起点。
内存与存储:有什么区别?
DRAM 和 NAND 闪存的功能各不相同。 DRAM 提供在应用程序运行时供处理器使用的运行内存。 它速度很快,但需要电源才能保存数据。 NAND闪存为固态硬盘、智能手机及其他设备提供持久性存储。
人工智能基础设施需要这两者。 DRAM 提供了处理大型工作负载所需的容量和带宽,而 NAND 则用于存储模型、数据集和结果。 一个品类的增长并不一定会在另一个品类中产生相同的供应、定价或竞争态势。
有几个术语用于描述不同类型的DRAM:
- DDR5:一种用于个人电脑和服务器的工作内存。
- LPDDR:低功耗内存,广泛应用于移动设备,并在其他计算系统中的应用也日益增多。
- HBM:高带宽内存,通过堆叠DRAM芯片并通过极宽的数据接口将其连接而成。 它能快速向AI加速器等对数据处理要求较高的处理器提供数据。
因此,HBM 是一种 DRAM,而 NAND 闪存则是另一种技术。 “内存股”可以指上述任何一种,这也是为什么业务性质截然不同的公司有时会被归为一类的原因之一。
美国上市内存企业地图
以下公司活跃于该行业的不同领域。 以下是一部分相关企业,并非详尽无遗的列表。
内存制造商:以产能和性能为卖点
美光($MU):DRAM、HBM 和 NAND 合而为一
美光公司业务覆盖存储器市场的多个领域。 其DRAM产品广泛应用于个人电脑、移动设备、传统服务器和AI加速器,而其NAND产品则面向持久性存储领域。 这些类别虽然拥有共同的制造专业知识,但其需求和定价可能呈现不同的走势。
3月,美光宣布已开始批量出货专为英伟达VeraRubin设计的36GB、12层HBM4产品。 报道还提到了一款48GB、16层版本的样品。 大批量发货表明这是商用产品,而样品则可供客户评估后续的设计。
服务器内存的发展则另当别论。 5月,美光宣布开始提供256GB DDR5服务器内存模块的样品,其合作伙伴正在各自平台上对其进行验证。 该产品既满足了服务器处理器在性能方面的需求,同时也把握了HBM所代表的加速器内存机遇。
对投资者而言,他们关注的问题不仅限于出货量的增长。 请关注传统DRAM、HBM和NAND之间的平衡;制造效率;以及随着供应商扩大产能,价格和利润率能否保持稳定。 强劲的人工智能产品周期并不能保证每个内存类别都能保持同等盈利水平。
SanDisk($SNDK):面向人工智能数据周期的闪存存储
SanDisk 主要从事该行业的 NAND 业务。 其FMS 2026公告重点介绍了先进的NAND闪存、企业级固态硬盘以及面向人工智能应用的高带宽闪存技术。
该业务旨在满足存储和访问日益增长的数据量的需求。 AI 模型、数据集和生成的内容都需要持久化存储,而推理工作负载则对存储容量、速度和耐久性(即承受反复数据写入的能力)提出了额外要求。
SanDisk 还讨论了高带宽闪存(HBF)这一基于 NAND 的新兴技术。 名称的相似性不应掩盖其与HBM之间的区别:HBF采用闪存技术,而HBM采用DRAM。 开发计划和演示应与已投入商业销售的产品分开进行评估。
这些运营问题与存储领域密切相关:企业采用情况、NAND价格、制造成本,以及新技术如何转化为客户需求。 DDR5的发展提供了背景信息,但并不能决定闪迪的竞争地位。
三星与SK海力士:关键的全球对比
一份在美国发布的评估报告仍需将韩国制造商作为竞争背景。 他们的技术、产量和投资决策都会影响美光所涉足的全球市场。
三星宣布将于2026年2月开始批量出货HBM4,并强调了DRAM、逻辑基片和先进封装技术的结合。 SK海力士于2025年9月宣布了HBM4的研发及量产准备工作,随后又概述了与英伟达在下一代内存领域的合作关系。
这些公告表明,先进存储器的研发与客户平台之间有着多么紧密的联系。 HBM的竞争力取决于芯片性能、可靠的堆叠与互连、功耗和热管理,以及客户认证。 仅凭产能无法全面反映竞争状况。
接口供应商:支持内存模块
Rambus ($RMBS):信号传输、控制与供电
Rambus 提供用于管理内存系统中信号传输、控制和供电的内存接口芯片及相关技术。
其在2026年发布的SOCAMM2公告中推出了一款面向低功耗服务器内存模块的芯片组。 这些功能包括模块识别、监控和供电。
其更广泛的接口产品组合包括用于服务器和客户端内存模块的芯片组。 这一机遇取决于这些设计能否被采用,以及每一代产品所需的配套组件。 投资者应关注客户的设计中标情况和产品转型,而非将DRAM定价理论直接套用到该公司身上。
设备供应商:助力实现更复杂的存储器
应用材料公司($AMAT):材料工程与封装
应用材料公司提供用于半导体生产的设备,包括DRAM和先进封装领域。 其于2026年6月推出的产品系列,针对先进存储器和芯片堆叠的制造工艺环节推出了相关设备。
更复杂的芯片结构可能需要额外的工艺处理和更严格的控制。 该公司的商机取决于客户是否采用相关设备并投资生产,而非取决于成品内存芯片的销售。
Lam Research($LRCX):刻蚀与沉积
Lam 提供刻蚀和入金设备:通过去除材料来形成芯片结构,并沉积精确的材料层。 其关于DRAM技术的讨论阐述了更高密度的存储单元布局和未来架构如何提高了这些制造要求。
因此,该业务既涉及技术复杂性,也涉及工厂扩建。 工具需求仍受制于制造商的资本预算以及工艺转型的时机。 内存销量增加并不一定能立即带来设备订单。
KLA($KLAC):检测与过程控制
KLA 提供用于检测缺陷并评估制造工序是否符合规格要求的工具。 其检测产品组合涵盖DRAM和NAND生产领域的应用。
随着存储器结构日益复杂,查明缺陷的原因对良率——即符合规定规格的芯片比例——至关重要。 KLA 帮助制造商控制这一工艺。 应通过检查需求、技术投资和客户支出等角度来评估其业务,而非仅凭内存价格。
在这些设备制造企业中,需密切关注其在新产能方面的投资、现有生产线的升级改造,以及出口限制措施。 时间安排、技术要求以及客户结构决定了流向各供应商的支出金额。
专用存储器:规模较小但需求各异的市场
Everspin ($MRAM):面向专用应用的持久性存储器
Everspin 专注于磁阻式随机存取存储器(MRAM),该技术可在断电时保留数据。 其应用侧重于耐用性、可靠性和持久性数据,其要求与大容量服务器DRAM有所不同。
相关问题涉及在目标应用、客户项目和商业生产中的采用情况。 应通过这些市场来评估其市场地位,而不是假设它与HBM供应商具有相同的需求周期。
GSI Technology($GSIT):SRAM 和专用计算
GSI Technology 致力于开发高性能 SRAM 及专用计算产品,包括用于航天和国防领域的存储器。 SRAM是工作内存的另一种形式,其设计特点和用途与DRAM不同。
其客户需求和商业化里程碑需要分别进行分析。 人工智能需求的广泛增长或传统DRAM价格的变动,并不会对其业务产生同等的影响。
需求端:英伟达($NVDA)和AMD($AMD)
NVIDIA 和 AMD 隶属于该行业的处理器领域。 他们的系统使用其他公司提供的内存,而其平台要求在一定程度上影响了供应商的产品开发方向。
NVIDIA的Rubin平台资料描述了一个由GPU、CPU和网络组成的集成系统。 三星与AMD于2026年3月签署的谅解备忘录中,概述了双方在AMD加速器用HBM4以及服务器处理器用DDR5方面的合作。
他们的路线图影响着内存供应商必须满足的带宽、容量和功耗要求。 对于关注制造商的投资者而言,平台的转型是重要的需求指标。 此外,他们还制定了资质要求:内存必须能够与目标处理器和系统稳定兼容,才能进行大规模部署。
新兴竞争:CXMT的定位
在这个更广泛的行业中,中国的CXMT是一个值得关注的发展动态。 9月,该公司宣布其第五代DRAM平台已进入量产阶段,并推出了全新的LPDDR5X产品。 该公司此前发布的DDR5公告中也展示了PC和服务器内存模块的设计。
这一进展与美光、三星和SK海力士的传统DRAM业务之间存在最明显的直接重叠。 在本份报告所涵盖的美国上市公司中,美光的产品重叠程度最高。 如果CXMT能扩大可靠产能并获得客户认证,这可能会增加其产品所在竞争领域的采购选择,并加剧价格压力。 这是一种潜在的市场影响,并非供应过剩即将发生的证据。
HBM仍将作为一项单独的评估。 本文所审查的官方公告并未明确指出针对主要英伟达平台的CXMT HBM供应情况。 此外,其在DRAM领域的进展也不会直接增加NAND闪存的竞争性供应,也不会使其成为存储器接口芯片和制造设备的替代品。
投资者接下来应关注什么?
该行业面临的核心问题是,不断增长的内存需求如何转化为盈利的生产和客户的广泛采用。 对于制造商而言,投资者应关注产品组合、出货量、定价、生产良率以及产能扩充情况。 对于接口供应商而言,应关注平台的采用情况和设计中标情况。 对于设备公司而言,应关注其在工厂建设、工艺升级和先进封装方面的支出。
商业化进展是全行业的关键。技术完成验证、送样测试、产品通过认证、批量出货,代表着截然不同的发展阶段。制造端同理:新工厂官宣投产,并不意味着立刻就能产出可销售产品。
存储板块个股提供了多条跟踪 AI 产业建设的路径,但每家公司对应的盈利环节各不相同。美光(Micron)与闪迪(Sandisk)销售内存与存储产品;兰布斯(Rambus)提供接口技术;应用材料(Applied Materials)、泛林集团(Lam Research)、科磊(KLA)赋能芯片生产;而专业细分供应商则服务更小众的需求。一份有价值的行业复盘,应先厘清各企业的业务定位,再分析每家业务正在发生哪些变化。
本文仅供信息参考,既不构成投资建议,也不构成买卖证券的邀约。 所有投资都存在固有风险,包括本金的全部损失,而且过去的业绩并不保证未来的结果。 在做出任何投资决策之前,请您进行充分的研究或咨询金融专家。 BBAE 在上述任何投资中均没有持仓。