Agility Robotics 与 $CCXI:揭秘这笔 $25 亿美元的 SPAC 交易
Agility Robotics 与 $CCXI:揭秘这笔 $25 亿美元的 SPAC 交易
迈克尔·克莱因(Michael Klein)旗下的丘吉尔资本(Churchill Capital )正准备将另一家科技公司推向公开市场。 这次涉及的企业是Agility Robotics,其类人型机器人已在工厂和仓库中执行物料搬运任务。
丘吉尔资本公司XI($CCXI)已定于2026年11月2日就其与Agility的拟议合并举行股东投票。 该协议对Agility的股权估值为25亿美元,合并后的公司计划在交易完成后于纳斯达克上市,股票代码为$AGLT。
CCXI股价在Agility Robotics宣布合并消息后最初反应强烈,一度攀升至约19美元——比这家SPAC最初每股10美元的信托价值高出约90%。 这一可观的溢价表明,在股东投票之前,投资者对这家类人机器人公司表现出了早期的热情。 然而,这种热情在很大程度上已从股价中消退。 随着11月2日的投票日临近,CCXI的股价已回升至其现金赎回价值附近,10月16日(星期五)收盘价为10.66美元。
读者可能还记得克莱因,他在我们之前发表的文章《萨姆·阿尔特曼的SPAC:入门指南》中曾探讨过Oklo与AltC Acquisition Corp.拟议的合并事宜。 其关联方是迈克尔·克莱因和丘吉尔赞助网络;CCXI是一个独立的投资实体,由丘吉尔赞助XI有限责任公司担任其赞助方。
Agility 提供了一个值得研究的全新商业模式:客户可以投入使用的机器人、旨在创造经常性收入的订阅模式,以及为实现更大产能而建的制造工厂。 然而,其财务报表显示,距离商业化还有很长的路要走。
在本文中,我将回顾Agility的商业模式、其拟议的SPAC交易,以及投资者在投票前应了解的各项假设。
什么是敏捷机器人技术?
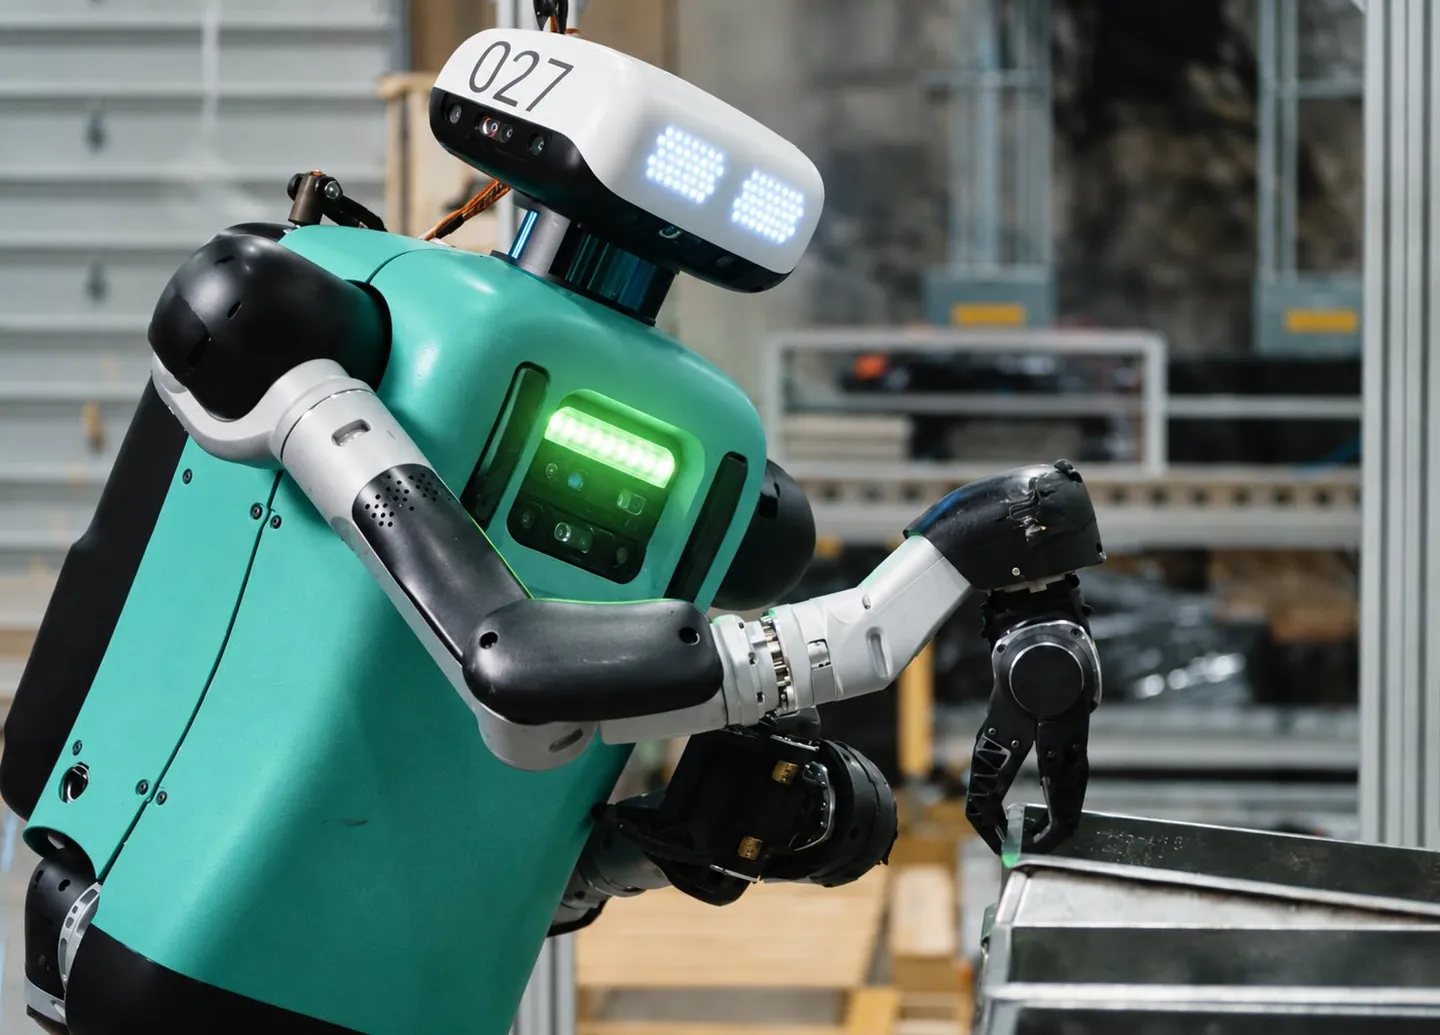
Agility 成立于 2015 年,致力于开发人形机器人,旨在在为人类设计的环境中执行体力劳动。 其旗舰产品Digit集行走、物体处理和软件于一体,使其能够在制造、分销和物流设施中执行各项任务。
最初的机会相对具体。 企业需要搬运集装箱、补充库存,并进行重复性的物料搬运工作。 Agility 的做法是在现有设施内实现部分任务的自动化,而不是要求客户围绕一个固定的自动化系统来重建其运营流程。
该公司由首席执行官佩吉·约翰逊(Peggy Johnson)领导,她于2024年加入公司,此前曾在高通、微软和Magic Leap担任领导职务。 联合创始人乔纳森·赫斯特在俄勒冈州立大学从事过腿式机器人及相关研究工作。
Agility 还开发了 Agility Arc,这是一个用于部署机器人、管理机队、协调工作流程以及分发软件更新的云平台。 因此,该商业方案集硬件、软件及持续支持于一体。
机器人目前已经承担了多少工作?
根据该文件显示,截至2026年5月,Digit v4已在九个已投入使用的客户设施中累计进行了超过65,000小时的商业运行。 该文件中提到的客户包括舍弗勒、GXO、丰田汽车加拿大制造公司和Mercado Libre。
在GXO,Digit于2025年11月实现了累计处理100,000个托盘的里程碑。 该公司报告称,在GXO执行任务期间,其运行准确率约为98%。 该指标描述的是任务执行情况;不应将其理解为表明系统拥有98%的正常运行时间或能够持续自主运行。
这些部署证明,Digit 能够在客户环境中发挥实际作用。 它们还会生成运营数据,Agility 可以利用这些数据来改进其产品。 接下来的挑战是将这一经验转化为更大规模的部署,同时确保收入稳定且成本在可接受范围内。
下一代产品是Digit 5,于2026年9月15日正式发布。 Agility预计将于2027年上半年开放早期访问,并在随后的六到九个月内逐步扩大可用范围。 一个核心的设计目标是“协作安全”,即能够与人安全地协同工作。
这一能力在商业上至关重要,因为物理障碍和受限的工作区域可能会限制机器人的作业范围。 尽管如此,投资者仍应将Digit v4的运营经验与Digit 5的规划功能及部署时间表区分开来。
Digit 5 带来了哪些变化?
能力 | Digit v4 | “Digit 5”管理目标 |
起重能力 | 最多 35 磅 | 最多50磅 |
垂直伸展高度 | 最高5.5英尺 | 最高7.2英尺 |
每24小时内电池支持的最长运行时间 | 大约16小时 | 约22小时 |
末端执行器,或称搬运附件 | 针对特定任务且固定的 | 可变的 |
Digit 5的相关数字是管理层的预期,而非商业部署中实际取得的业绩。 电池供电时间并不等同于有效运行时间。
更大的作业半径和载荷能力有望拓展机器人能够执行的任务范围。 延长运行时间也有助于将硬件投资分摊到更多的班次中。 商业测试将检验这些能力能否在客户现场转化为可靠的工作表现。
6月份的演示文稿中提到了2026年的发布计划。 最新的10月招股说明书称该产品已于9月亮相,并预计将于2027年上半年向客户开放早期使用。 因此,“Digit 5”已正式对外发布,而根据10月的计划,早期客户试用和更广泛的部署仍将在后续进行。 本文采用该最新披露信息来说明可用性。
英伟达在其中扮演什么角色?
10月份的招股说明书将Digit 5描述为NVIDIA Halos for Robotics的首个类人机器人发布合作伙伴,该产品融合了NVIDIA IGX Thor和Halos Core基础设施以及Agility的安全架构。
此次合作使投资者能够直接接触英伟达的机器人技术。 这既不能确定市场需求,也不能确保安全性能,更不能保证生产盈利。 这些结果仍取决于Agility的执行情况。
商业模式:机器人租赁还是销售
Agility 提供两种主要的商业模式。
在“机器人即服务”(RaaS)模式下,Agility 仍保留对 Digit 的所有权,并收取包含机器人、软件和维护服务的定期订阅费。 客户只需较小的前期投资即可采用自动化方案,而Agility则可在整个部署周期内获得收入。
第二种模式是直销。 客户购买了Digit,并继续支付软件和维护服务的费用。
这一区别影响了Agility的融资需求。 在交货前夕出售机器人能获得一笔更大的款项。 在 RaaS 模式下保留所有权,要求 Agility 先行出资购买硬件,并随着时间的推移通过订阅费收回这笔投资。 因此,一个正在发展的订阅业务在产生可观回报之前,可能需要大量现金。
Agility 还推出了“客户加速计划”,该计划将引导潜在客户完成技术评估、现场概念验证以及商业化的 RaaS 部署。 参加该项目需缴纳约50万美元的项目费用。 截至2026年5月,已有四名新客户注册。
付费评估该技术表明了兴趣,但参与并不保证能够实现大规模的商业部署。
Digit 5 的图解式单位经济分析
Agility的预期单位经济效益有助于阐明其预期的商业模式。 这些是未经审计的管理层假设,而非已证实的财务结果。
假设 | 机器人即服务 | 直接所有权 |
假定的机器人使用寿命 | 5年 | 5年 |
机器人预付购置价 | 订阅包含以下内容 | 约20万美元 |
初始客户部署费 | 约25,000美元 | 约20,000美元 |
定期客户付款 | 每月 8,500 美元 | 软件和维护费用每年约为36,000美元 |
商业化推出时的机器人物料清单 | 约15万美元 | 约15万美元 |
Agility的年度软件和维护交付成本 | 约15,000美元 | 约15,000美元 |
制造方面最重要的假设是,物料清单(即用于制造每台机器人的零部件)将大幅缩减。 Agility的目标是:年产量为1,000台时,每台机器人的售价约为75,000美元;年产量为10,000台时,每台机器人的售价约为30,000美元。
这些降价措施将从根本上改变月费为8,500美元的订阅服务的经济效益。 这取决于能否达到预期的产量,并实现制造和供应链方面的改进——而这些改进在如此大规模下尚未得到验证。
物料清单也未能全面反映公司的运营成本。 研发、企业开支和其他支出仍然需要资金支持。 单个机器人的经济效益良好,并不意味着公司整体就能实现盈利。
3亿美元的订单承诺
Agility报告称,截至2026年5月,已获得约3亿美元的Digit 5多年期订单。 该文件中关于单位经济效益的脚注指出,这些订单涉及根据一份为期三年的“机器人即服务”(RaaS)合同采购的1,000台机器人。
有几个条件。 该承诺来自一位客户,并取决于合同中的里程碑、产品功能和规格。 该安排还包括向买方发行的认股权证,这些认股权证将随着机器人的部署而按比例解锁。
这是未来几年内的潜在收入,具体取决于执行情况。 这并非已收到的现金或已确认的收入。
该承诺为Agility确立了一个具有重要意义的商业目标。 这还会带来集中风险:若未能及时满足该客户的要求,可能会对部署计划和收入前景产生重大影响。
SPAC 交易结构
该合并协议将25亿美元的股权价值分配给Agility的现有股东、期权持有人和可转换证券持有人。 对价将以股份形式支付。 该数字不应与Agility将收到的现金或合并后有保证的市值相混淆。
主要资金来源包括:
- 截至2026年6月30日,在股东赎回之前,CCXI的信托账户中持有约4.209亿美元。
- 一笔已承诺的2.01025亿美元“私募投资于公开市场股权”(PIPE)投资,定价为每股10美元,且须满足交割条件。
- 合并协议中规定的最低交割现金条件为2亿美元。
该文件显示,信托和PIPE融资的总收益约为6.219亿美元,且未发生赎回;若所有公开流通股份均被赎回,该金额将降至约2.01亿美元。 扣除约4,610万美元的预计交易费用后,相应的净收益分别为约5.758亿美元和1.549亿美元。
这些数据不包括另外1亿美元的SAFE融资。 最低现金条件采用协议中规定的现金衡量标准;不应将其理解为承诺在扣除所有交易费用后仍剩余2亿美元。
该文件中的示例所有权表显示如下:
股东团体 | 无赎回 | 最高赎回额度 |
Agility现有股东 | 71.8% | 84.9% |
赞助商 | 5.3% | 6.3% |
CCXI的公众股东 | 15.4% | 0.0% |
PIPE投资者 | 7.5% | 8.8% |
这些只是情景示例,并非最终的完全稀释后股权结构表。 他们采用该申报文件中列明的假设,并排除了特定的潜在发行,包括与未行权的Agility期权相关的股份以及未来股权激励计划的授予。
制造业与竞争
Agility位于俄勒冈州塞勒姆的RoboFab工厂目前正在运营并生产机器人。 其设计产能高达每年10,000台机器人,但这一数字反映的是该工厂的预期产能,而非当前的年产量。
这一区别很重要,因为Agility的成本目标取决于销量。 该公司需要客户需求、可靠的制造能力以及充足的融资,才能达到其示例性经济分析所依据的生产水平。
该文件列出了包括波士顿动力、特斯拉、Figure AI、Apptronik以及其他类人机器人开发商在内的竞争对手。 Agility 还与传统自动化技术展开竞争,包括固定式机器人和自主移动机器人。
客户将评估,对于某项特定任务而言,类人机器人是否比其他替代方案能带来更好的回报。 只有当可靠性、部署成本和生产力能够支撑这项投资时,灵活性才具有价值。
股东在投票前应关注哪些事项?
股东大会定于2026年11月2日上午9:00举行。 东部时间。 该文件规定的赎回截止时间为2026年10月29日下午5:00。 东部时间,具体须遵循招股说明书中所述的程序和资格要求。 通过经纪商持有证券的投资者应确认其处理截止日期。
投票和赎回是两个独立的决定。 公众股东无论对该交易投赞成票还是反对票,只要符合相关要求,均可行使赎回权。 该文件根据9月14日记录日的信托余额,给出了每股10.24美元的示例性赎回价值;最终金额将根据适用公式确定。
除了投票之外,最有参考价值的里程碑包括:Digit 5 的抢先体验版发布、将有条件订单转化为实际交付和确认收入、实际制造成本,以及交易完成后剩余的现金。
结论
Agility 为新兴的机器人市场带来了真实的部署经验。 其订阅模式为公司提供了潜在的经常性收入来源,而与客户建立的关系则为业务扩张奠定了基础。
然而,在当前营收仍非常微薄的情况下,投资者却被要求对25亿美元的股权估值进行评估。 该商业案例在很大程度上取决于一款新产品、大幅降低的制造成本,以及一项附带条件的集中订单承诺。
与我们此前在Oklo文章中讨论的、由克莱因支持的那笔交易一样,发起方的经验只是故事的一部分。 对于Agility而言,更关键的问题在于,在需要进一步融资之前,运营经验能否转化为可扩展的业务。
本文仅供信息参考,既不构成投资建议,也不构成买卖证券的邀约。 所有投资都存在固有风险,包括本金的全部损失,而且过去的业绩并不保证未来的结果。 投资首次公开发行股票(IPO)会带来额外的风险,如波动性、有限的经营历史、缺乏流动性和潜在的高估。 IPO 股票价格可能会大幅波动,表现也可能不尽如人意。 在做出任何投资决策之前,请您进行充分的研究或咨询金融专家。 BBAE 在上述任何投资中均没有持仓。