Anthropic ($ANT) IPO: 一份AI巨头的投资指南
Anthropic($ANT)——Claude 系列模型背后的 AI 公司——于 2026 年 11 月 10 日向美国证券交易委员会(SEC)提交了 S-1 文件的第 2 号修正案,计划在纳斯达克全球精选市场上市,股票代码为 $ANT。公司预计将于本周开始交易。与我们覆盖的大多数 filings 不同,这份文件包含每股 70 至 78 美元的指示性价格区间,基础发行规模为 8.25 亿股 A 类股,不过最终价格和募资总额要到定价时才会确定,即在交易开始前不久。在本文中,我们将梳理公司的商业模式、财务表现、处于故事核心的算力承诺,以及此次发行的条款。
商业模式
Anthropic 销售其前沿 AI 模型家族 Claude 的访问权限,按能力、成本和速度光谱上的不同位置分为四类:Mythos(包括 Fable),以及 Opus、Sonnet 和 Haiku。客户通过 Anthropic 自有应用和 API,或通过 AWS、Google Cloud 和 Microsoft Azure 等云市场访问 Claude;在云市场中,Anthropic 通常保留直接客户关系,并向云服务商支付费用。
主导模式是 Anthropic 所称的“按智能付费”:客户根据消耗的 token 数量和所选模型付费,大客户越来越多地签署带有最低支出承诺的多年合同。公司还销售订阅服务,包括 Claude Pro、Max 和 Ultra。
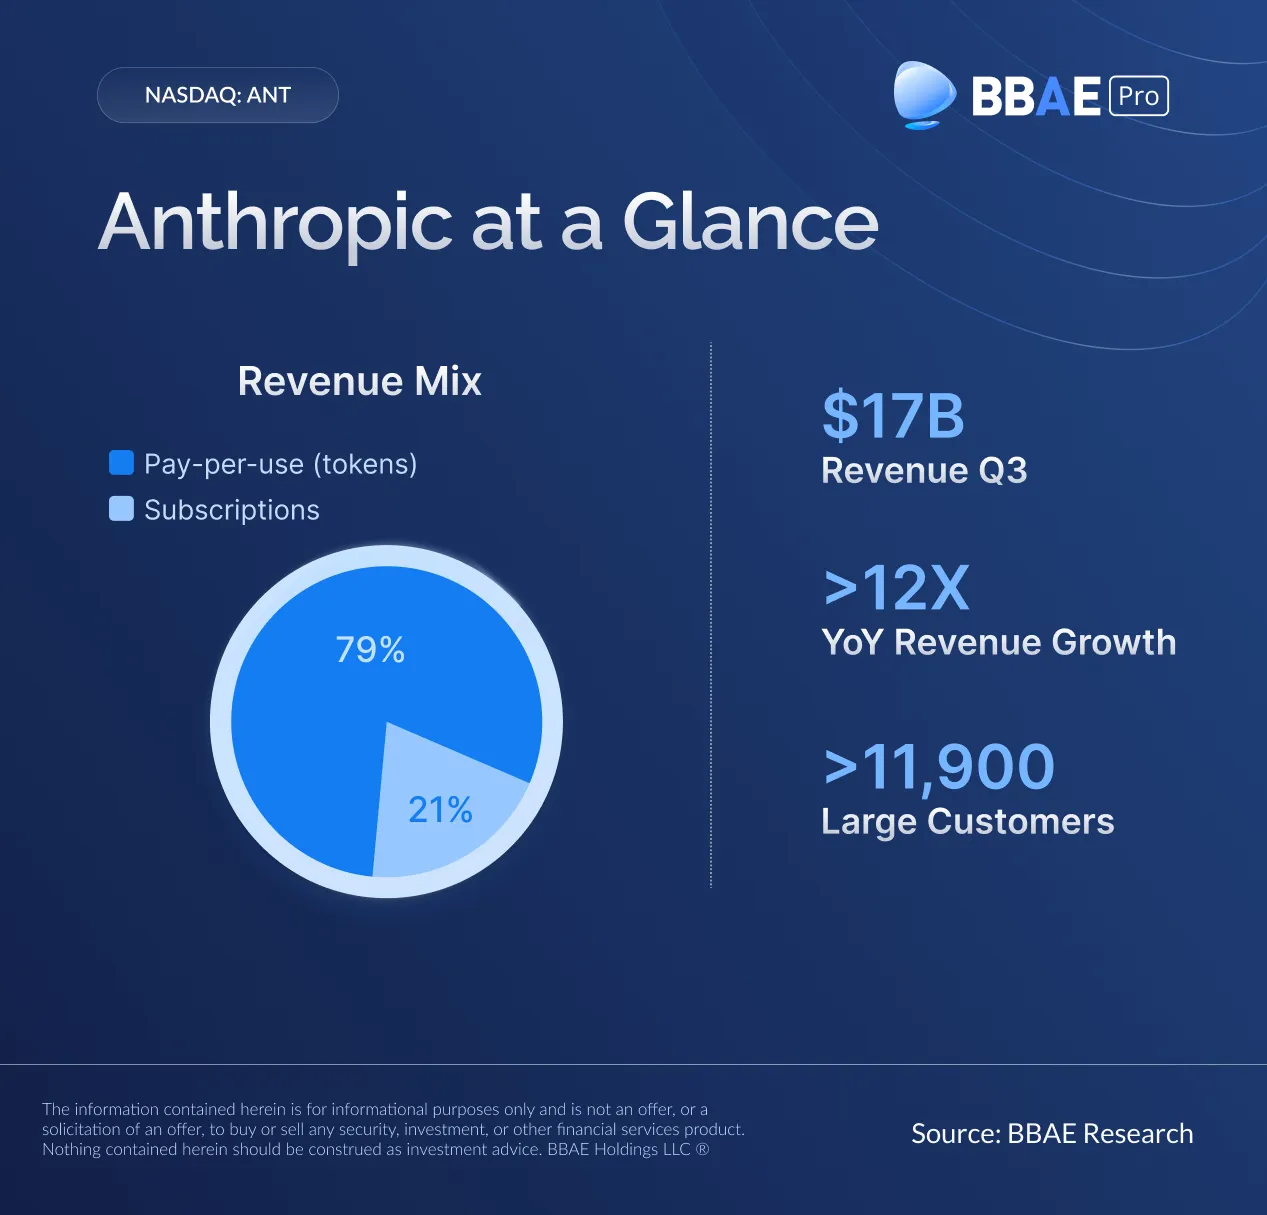
这一收入结构说明了这是一家什么样的公司。2026 年前九个月,消费收入为 263 亿美元,占总收入的 79%,订阅收入为 69 亿美元,Anthropic 预计这一结构将保持不变。这是一项基于用量的业务,而非传统的订阅软件业务,因此收入可能随客户工作负载、定价和模型偏好快速变化。文件警告称,客户可能将工作转移到更便宜的模型或减少使用量。
财务数据与关键指标
一览:
– 2026 年前九个月收入:332 亿美元,较上年同期的 25 亿美元增长 1,206%
– 2025 年全年收入:46 亿美元,较 2024 年的 3.86 亿美元增长 1,088%
– 前九个月营业亏损:13 亿美元,利润率为负 4%,上年同期为负 205%
– 前九个月调整后营业利润:41 亿美元,利润率为正 12%
– 前九个月营业现金流:正 66 亿美元,上年同期为流出 20 亿美元
– 截至 9 月 30 日流动性:956 亿美元现金、363 亿美元短期投资、148 亿美元未提取信贷额度
收入从 2023 年的 4,100 万美元增长到 2024 年的 3.86 亿美元,再到 2025 年的 46 亿美元,仅 2026 年前九个月就达到 332 亿美元。单位经济性也一路改善:前九个月算力和基础设施费用增长 329%,而收入增长超过十二倍,使算力占收入的比例从 172% 降至 57%。
有两个数字需要谨慎处理。 headline 净亏损为 1,040 亿美元,但这并非衡量经营表现的指标。其中约 943 亿美元来自可转换票据及相关工具的公允价值变动,主要因为估值上升提高了这些负债的账面价值。剔除这些因素后的调整后净利润为 56 亿美元。
第二个是毛利率。Anthropic 从 2025 年起不再在利润表上列示毛利润,但附注仍披露功能性收入成本,据此计算该期间毛利率约为 85.5%,高于此前的 29.4%。这美化了业务表现,因为只有服务客户的算力计入收入成本,而研究和模型开发消耗的更大规模算力则计入研发费用。
现金生成也已出现拐点。但这并不意味着 Anthropic 能靠自身资金支持扩张:同期融资活动提供了另外 1,107 亿美元,主要来自优先股发行。
客户与留存
过去十二个月收入至少 10 万美元的客户从 2023 年底的约 20 家增长到 2026 年 9 月 30 日的逾 11,900 家,前九个月贡献约 245 亿美元,占收入的 74%。超过 1,900 家客户贡献至少 100 万美元,财富 500 强中超过一半达到 10 万美元门槛。
最引人注目的指标是净收入留存率约为 900%,即现有客户当前支出与同一群体一年前支出的对比。Anthropic 指出,其运营指标来自内部系统和判断,未经独立验证,并预计随着收入基数扩大,增长率将大幅下降。
集中度已显著改善。2023 年有一个客户占收入的 43%;到 2026 年前九个月,没有任何客户占比达到或超过 10%。但下游仍存在一定集中:通过云市场产生的应收账款占总应收账款的 52%,这一点很重要,因为亚马逊、谷歌和微软同时是供应商、分销商、投资者、客户和竞争对手。
算力承诺
这是文件中核心的财务披露。Anthropic 报告约 9,009 亿美元的采购承诺和租赁协议,几乎全部与算力和基础设施相关。约 4,516 亿美元预计在 2030 年底前到期,约 707 亿美元将在 9 月 30 日之后的十二个月内到期。约 1,862 亿美元受终止权或融资、监管批准等条件约束。
与之相对,IPO 前披露的流动性为 1,466 亿美元,按中间价计算,此次发行加上私募配售将增加约 846 亿美元。这些承诺规模是前述资金的数倍,且分布在近二十年间,因此未来现金生成和持续融资能力是结构性要求,而非可选项。
看涨逻辑是 Anthropic 持续将每一美元算力转化为更多收入:在 9 月季度,收入同比增长 1,127%,而算力费用增长 382%。看跌逻辑则是,商品化、定价压力或需求放缓可能让公司为多年前承诺的产能买单。文件警告称,许多承诺无论实际使用情况如何都必须履行。
IPO 结构与治理
基础发行规模为 8.25 亿股 A 类股,其中 Anthropic 出售 8.0135 亿股,现有股东出售其余部分,另有承销商超额配售 1.2375 亿股的选择权。与此同时,谷歌、英伟达、AMD、博通、美光、微软和台积电已同意按 IPO 价格购买 260 亿美元无投票权 N 类股,使 Anthropic 的几家最大供应商成为股东。包括该配售在内的净募资额预计为 846 亿美元,将用于营运资金、算力和基础设施、招聘以及可能的收购。按 74 美元的中间价计算,发行后约 131 亿股参与计算的流通股意味着发行后股权价值接近 9,680 亿美元。
治理结构与典型上市截然不同。A 类股买家每股一票,但不会控制公司:一个由创始人控制的 LLC 持有单一 F 类股,附带 50.1% 投票权,且即使发行更多股份也保持不变;长期利益信托可通过其 T 类股选举多数董事会成员。纳斯达克将 Anthropic 视为受控公司。这是刻意安排,因为 Anthropic 是一家特拉华州公益公司,其章程要求在其声明的公共利益与股东经济利益之间进行权衡。
买家还面临重大的会计稀释:按 74 美元计算,备考调整后有形净资产账面价值为每股 8.21 美元,意味着立即出现约 89% 的账面价值稀释。其他披露的风险包括来自谷歌和 OpenAI 的竞争、模型周期短(截至 9 月 30 日的六个月内发布的模型贡献了第三季度收入的 80% 以上),以及版权诉讼和对稀缺电力、芯片和数据中心容量的依赖。
结论
Anthropic 带着很少有公司能匹敌的增长记录登场:收入从 2023 年的 4,100 万美元增长到 2026 年前九个月的 332 亿美元,营业利润率改善至约负 4%,营业现金流转为 66 亿美元流入。
但制衡因素同样巨大。约 9,009 亿美元的算力承诺使当前流动性和 IPO 募资额相形见绌,且许多承诺无论使用情况如何都必须履行。计算得出的毛利率高估了经济性,headline 净亏损主要由非现金费用主导,而公众股东将持有经济权利却无实质性控制权。
随着股票预计本周开始交易,悬而未决的问题是最终价格和最终募资规模。除此之外,值得跟踪的指标包括消费增长、随着基数扩大后的留存率、算力费用占收入的比例,以及新的基础设施承诺是否跟得上它们本应产生的收入。
本文仅供信息参考,不构成投资建议,也不构成买卖证券的要约邀请。所有投资均涉及固有风险,包括本金全部损失,过往表现不保证未来结果。投资首次公开募股(IPO)还涉及额外风险,如波动性、有限经营历史、缺乏流动性和潜在高估。IPO 股票可能经历显著价格波动,且可能不会按预期表现。在做出任何投资决定前,请务必进行充分研究或咨询金融专家。BBAE 未持有文中提及的任何投资头寸。